Ce înseamnă „junk” pentru buzunarul tău: rate, curs, prețuri
S&P decide pe 2 octombrie dacă menține România în categoria investițională. Explicăm, cu cifre verificate și un calcul concret, cum ar ajunge un eventual „junk” la ratele, prețurile și veniturile gospodăriilor.
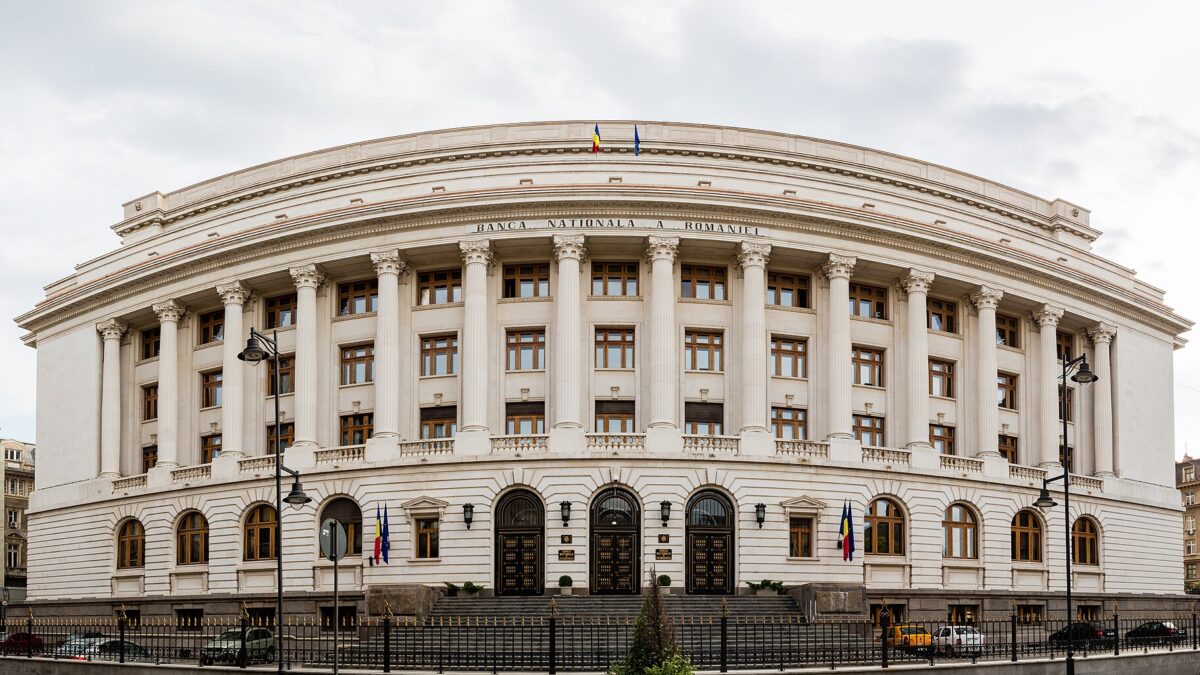
Foto: Diego Delso / Wikimedia Commons, CC BY-SA 4.0
Pe 18 septembrie, analista Fitch Malgorzata Krzywicka a avertizat, într-un interviu pentru Bloomberg, că România riscă să fie retrogradată la „junk” dacă criza politică se prelungește. Potrivit Digi24, analista a spus că „pragul pentru menținerea ratingului crește cu fiecare săptămână de criză politică”. Următorul test vine mai repede: agenția S&P își anunță decizia despre România pe 2 octombrie.
Mai jos explicăm ce este ratingul, ce ar schimba concret o retrogradare și ce rămâne la fel, cu un calcul pe un credit ipotecar.
Ce este ratingul de țară și unde se află România acum
Ratingul este o opinie a unei agenții despre cât de probabil este ca un stat să-și plătească datoriile integral și la timp. Contează pentru că investitorii care cumpără obligațiuni românești (adică împrumută statul) îl folosesc ca reper pentru dobânda pe care o cer.
Scara are două mari categorii. „Investment grade” (recomandat pentru investiții) coboară până la BBB- la S&P și Fitch, respectiv Baa3 la Moody’s. Imediat sub acest prag, adică BB+ sau Ba1, începe categoria speculativă, numită colocvial „junk”. România se află acum pe ultima treaptă a categoriei investiționale la toate cele trei agenții, iar la toate trei perspectiva este negativă.
| Agenție | Rating actual | Perspectivă | Ultima decizie | Următoarea decizie |
|---|---|---|---|---|
| S&P Global | BBB- / A-3 | Negativă | 3 aprilie 2026 | 2 octombrie 2026 |
| Fitch | BBB- | Negativă | 31 iulie 2026 (menținere după apel) | Ianuarie 2027 |
| Moody’s | Baa3 | Negativă | August 2026 | Neanunțată public în sursele consultate |
Decizia Fitch din iulie a fost la limită. HotNews notează că agenția decisese inițial retrogradarea, dar a revenit asupra ei după ce România a făcut apel și a trimis argumente suplimentare. Tot HotNews descrie cele două scenarii în care S&P ar retrograda țara: un blocaj politic prelungit, care ar împiedica reducerea deficitului în 2027, și eșecul atragerii fondurilor europene estimate pentru 2026–2027.
Ce înseamnă concret „junk”
Retrogradarea nu înseamnă că România intră în incapacitate de plată. Înseamnă că agenția consideră riscul mai mare și că o parte dintre investitori nu mai pot sau nu mai vor să cumpere obligațiuni românești în aceleași condiții.
Multe fonduri de pensii și de investiții au reguli care le permit să dețină doar titluri „investment grade”. Ca explică Adevărul, un „split rating” (o agenție la junk, celelalte două nu) nu produce automat excluderea din marii indici de obligațiuni. De obicei, abia a doua retrogradare declanșează excluderea și vânzările forțate. Cu alte cuvinte, un „junk” doar de la S&P ar fi un semnal grav, dar încă nu scenariul cel mai rău.
Piața a luat-o deja parțial înainte. Statul s-a împrumutat pe 10 ani la 7,09% la licitația din 3 septembrie, potrivit lui Adrian Codîrlașu, președintele CFA România, citat de New Money. Potrivit Bloomberg, citat de Curs de guvernare, investitorii tratează deja obligațiunile României ca pe singurele titluri „junk” din UE, iar prima de risc seamănă cu a unor state cu rating speculativ, precum Africa de Sud, Columbia sau Brazilia.
Cum ajunge ratingul la buzunarul tău
1. Dobânzile și ratele la credite
Primul efect este asupra costului la care se împrumută statul. Valentin Tătaru, economist-șef ING Bank România, a estimat la ZF Live că, într-un scenariu de junk, dobânzile la care se finanțează statul ar putea urca spre 8%.
Dobânzile statului influențează dobânzile din piața interbancară. De aici vin indicii folosiți la creditele cu dobândă variabilă: ROBOR (3M era 5,84% pe 21 septembrie, potrivit cursbnr.ro) și IRCC. IRCC reacționează însă cu întârziere, pentru că este media unui trimestru trecut. Valoarea de 5,57% calculată pentru trimestrul II 2026 se aplică de la 1 octombrie, potrivit cursbnr.ro. Așadar, o eventuală creștere a dobânzilor din toamnă s-ar vedea în IRCC abia în 2027.
Exemplu de calcul. Ipoteze: credit de 300.000 lei pe 25 de ani (300 de rate), cu rate egale (anuități) și dobândă variabilă. Dobânda totală este de 8,07% pe an: IRCC de 5,57% plus o marjă ipotetică a băncii de 2,5 puncte procentuale. Rata lunară se calculează cu formula R = S × i / (1 − (1 + i)−n), unde i este dobânda anuală împărțită la 12.
- La 8,07% pe an, rata lunară este de aproximativ 2.329 lei.
- Dacă dobânda urcă cu un punct procentual, la 9,07%, rata devine aproximativ 2.532 lei.
- Diferența este de circa 203 lei pe lună, adică aproximativ 2.430 de lei pe an. Dacă noua dobândă ar rămâne neschimbată toți cei 25 de ani, costul total ar crește cu circa 60.800 lei.
Calculul arată doar ordinul de mărime. Pentru un credit mai vechi, soldul rămas este mai mic, deci și creșterea ratei. Creditele cu dobândă fixă nu sunt afectate pe perioada fixă. Nimic nu garantează că dobânzile vor crește exact cu un punct: efectul depinde de reacția pieței și a BNR.
2. Cursul leu–euro
Tot Tătaru a spus că o ajustare a cursului de 3–4% ar fi „aproape inevitabilă” după o retrogradare. Cursul BNR era de 5,2644 lei/euro pe 18 septembrie, potrivit cursbnr.ro. O depreciere de 3–4% l-ar duce în zona 5,42–5,48 lei. Concret, un bun de 1.000 de euro, care acum costă circa 5.264 lei, ar ajunge la aproximativ 5.420–5.475 lei. Cei cu credite în euro și venituri în lei ar resimți direct diferența.
3. Prețurile
Un leu mai slab scumpește importurile. DCBusiness enumeră printre produsele expuse carburanții, energia, alimentele, medicamentele și bunurile de consum. Efectul apare treptat, pe măsură ce comercianții își refac stocurile la noul curs.
4. Taxe, salarii bugetare și pensii
Aici legătura este indirectă. Cu cât statul plătește dobânzi mai mari, cu atât rămân mai puțini bani pentru alte cheltuieli, iar presiunea de a reduce deficitul crește. Fitch estimează pentru 2026 un deficit de 5,9% din PIB și spune că mai e nevoie de o corecție de circa 1,5 puncte procentuale din PIB, potrivit Digi24. Un rating mai slab nu impune automat taxe noi sau tăieri, dar face mai scumpă orice amânare a ajustării.
Ce NU se schimbă imediat
- Salariile și pensiile nu se modifică prin decizia agenției. Orice schimbare cere o decizie a Guvernului și a Parlamentului.
- Creditele cu dobândă fixă își păstrează rata pe perioada fixă din contract.
- Depozitele bancare rămân garantate de FGDB până la echivalentul a 100.000 de euro de persoană, la fiecare bancă, potrivit informațiilor publicate de BRD.
- Datoria existentă a statului nu se scumpește retroactiv. Crește doar costul împrumuturilor noi și al refinanțărilor.
Precedentul: România și Ungaria
România a mai fost „junk”. S&P a retrogradat-o în octombrie 2008. Pe 10 noiembrie 2008, Fitch a coborât-o două trepte, de la BBB la BB+, invocând un deficit de cont curent estimat la peste 14% din PIB, potrivit Balkan Insight. Fitch a readus țara în categoria investițională în iulie 2011, după aproape trei ani, potrivit 1asig.ro. S&P a făcut același pas abia în mai 2014. Moody’s a păstrat nota Baa3, acordată în 2006, potrivit IndexMundi.
Perioada aceea a venit cu acordul cu FMI și cu austeritate. Pe 1 iulie 2010, salariile bugetarilor au fost tăiate cu 25%, iar TVA a crescut de la 19% la 24%, potrivit Ziarul Financiar. Acele măsuri au fost provocate de criza economică și de acordul de finanțare, nu de rating în sine. Arată totuși cât de scump poate deveni un deficit pe care piețele nu mai vor să-l finanțeze ieftin.
Ungaria a fost retrogradată la junk de toate cele trei agenții între noiembrie 2011 și ianuarie 2012, pe fondul unor îndoieli privind independența băncii centrale, potrivit Wikipedia. A revenit în categoria investițională abia în 2016. Ultima care a readus-o acolo a fost Moody’s, în noiembrie 2016, potrivit EconoTimes. Concluzia: ratingul se pierde repede, dar se recuperează în ani.
Calendarul următoarelor săptămâni
- 18 septembrie: președintele Nicușor Dan l-a desemnat pe Siegfried Mureșan pentru funcția de premier.
- Final de septembrie: votul de învestitură. Guvernul are nevoie de cel puțin 233 de voturi, potrivit EVZ. PNL, USR și UDMR au împreună 170 de locuri, potrivit HotNews.
- 2 octombrie: decizia S&P.
- 8 octombrie: ședința de politică monetară a BNR. Dobânda-cheie este acum 6,50%, potrivit Banking News.
- Ianuarie 2027: următoarea evaluare Fitch.
Ce poți face
Nu sunt sfaturi personalizate, doar câteva repere generale:
- Dacă ai un credit cu dobândă variabilă, verifică în contract indicele (IRCC sau ROBOR), marja băncii și data la care se recalculează rata.
- Calculează-ți bugetul cu o rată mai mare cu 10% decât cea actuală, ca să știi ce marjă ai.
- Dacă ai venituri în lei și datorii în euro, ține cont că o mișcare a cursului se vede direct în rată.
- Înainte de o decizie mare, precum refinanțarea sau trecerea la dobândă fixă, cere oferte scrise de la mai multe bănci și compară costul total (DAE), nu doar rata lunară.
- Nu lua decizii în panică în ziua anunțului. Efectele asupra gospodăriilor apar în săptămâni și luni, nu în ore.
Întrebări frecvente
Dacă S&P retrogradează România, cresc ratele de a doua zi?
Nu. Creditele pe IRCC se recalculează trimestrial, după o medie din trecut, iar cele pe ROBOR la datele din contract. Creditele cu dobândă fixă nu sunt afectate pe perioada fixă.
Înseamnă „junk” că România intră în faliment?
Nu. „Junk” înseamnă risc mai ridicat în opinia agenției, nu neplata datoriilor. România a mai avut rating speculativ între 2008 și 2011/2014, în funcție de agenție, și și-a plătit datoriile.
Sunt în pericol banii din bancă?
Depozitele sunt garantate de FGDB până la echivalentul a 100.000 de euro de persoană, la fiecare bancă. Ratingul de țară nu schimbă această garanție.
Poate fi evitată retrogradarea?
Agențiile au spus că urmăresc un guvern funcțional și un plan credibil de reducere a deficitului, inclusiv bugetul pe 2027. Decizia le aparține însă exclusiv lor.